스타트업 경영 코치 수드입니다.

2026년9월 현재 시중에 풀린 투자금은 역대 최대치에 달하지만, 초기 스타트업으로 흘러가는 비중은 3년 새 급감했습니다.
다가오는 4분기 IR에서 탈락하지 않고 투자 적격 판정을 받으려면, VC 심사역이 검증하는 5가지 핵심 지표를 정확한 수식과 기준으로 준비해야 합니다.
1. 현재 투자 시장은?

가) 글로벌 시장: 한 달 420억 달러, 10억 달러 라운드만 7건
① 글로벌 투자 동향: 크런치베이스(Crunchbase) 집계에 따르면, 2026년 8월 전 세계 벤처투자는 1,500개 이상 스타트업에 총 420억 달러 규모로 집행되었습니다. 전월(7월, 560억 달러) 대비 25% 감소했으나, 전년 동기 대비로는 122% 증가한 수치입니다.
② 대형 딜 쏠림: 10억 달러 이상의 초대형 라운드가 한 달 동안 7건 성사되었으며, 데이터브릭스(Databricks) 한 곳이 단독으로 50억 달러를 유치했습니다.
③ AI 편중 심화: 상반기 전체 글로벌 투자액은 5,100억 달러로 역대 최대를 기록했습니다. 1분기에는 AI 분야가 전체 투자의 80%를 차지했고, 상반기 전체 투자금의 43%가 오픈AI와 앤스로픽 단 두 곳에 집중되었습니다.
나) 국내 시장: 8월 6,569억 원, 두 달 연속 6,000억 원대
① 국내 투자 규모: 더브이씨 집계 기준 8월 국내 스타트업 투자는 78건, 총 6,569억 원이었습니다. 7월에 이어 두 달 연속 6,000억 원대를 유지하고 있으며, 1~8월 누적 투자액은 9조 2,673억 원으로 연간 10조 원 돌파를 목전에 두고 있습니다.
② 투자 유치 기업의 성격: 8월 중 100억 원 이상을 유치한 19곳 중 9곳이 AI·로봇 테크 기업이었습니다. AI 서비스 기업 뤼튼테크놀로지스는 시리즈C 1,000억 원을 유치했고, 소비재 영역에서는 아이웨어 브랜드 블루엘리펀트가 글로벌 사모펀드(어펄마캐피탈)로부터 1,000억 원 규모의 대규모 성장 투자를 이끌어냈습니다.
③ 검증된 지표의 힘: 40억 원을 유치한 스킨케어 브랜드 마리엔메이(에이드코리아컴퍼니)는 해외 매출 비중 85% 이상이라는 뚜렷한 실적 지표로 시장성을 입증했습니다.
다) 초기 라운드의 기근 현상
① 초기 비중 급감: 스타트업얼라이언스의 「2026 국정감사 정책자료집」에 따르면, 상반기 신규 벤처투자는 8조 8,676억 원으로 전년 대비 54.3% 증가했습니다. 그러나 업력 3년 이하 초기 스타트업의 투자 비중은 2022년 26.9%에서 2025년 16.6%로 최근 3년 새 10%p 이상 축소되었습니다.
② 데스밸리 구간: 폐업 스타트업의 92%가 시드에서 시리즈A 사이 단계에 몰려 있으며, 시드 투자를 받은 후 시리즈A로 후속 유치를 성공하지 못하는 비율이 약 69%에 달합니다.
③ 결론: 투자 시장은 활발하지만, "비전이 좋은 팀"이 아니라 "실적이 나오는 회사"로만 자금이 투입됩니다. 초기 창업가가 준비해야 할 핵심은 수식어가 화려한 스토리가 아니라 5개의 검증된 실적 지표입니다.
2. VC가 투자 적격을 판단하는 핵심 지표 5가지
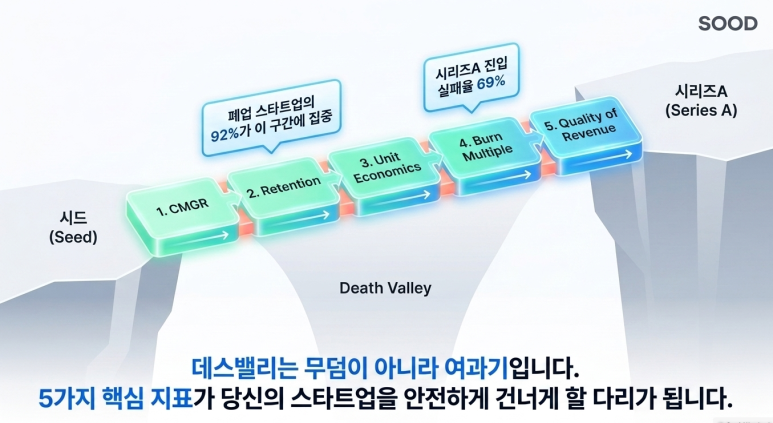
가) 성장률: 주 단위 누적 성장률 (CMGR)

① 평가 대상: 매출이나 활성 사용자가 매주·매월 몇 %씩 증가하는가. 앤드리슨 호로위츠(a16z)는 단순 평균이 아닌 누적 월성장률(CMGR)을 표준으로 삼습니다.
② 적격 기준: 폴 그레이엄의 가이드라인(Startup = Growth)에 따르면 YC 액셀러레이팅 기간 중 우수한 성장률 기준선은 주 5~7%입니다. 주 10%면 매우 탁월하며, 주 1% 미만은 제품-시장 적합성(PMF)을 아직 찾지 못했다는 위험 신호입니다.
③ 주의할 점: 우상향하는 '누적 사용자 수 차트'는 사용자가 이탈해도 줄어들지 않으므로 성장률의 유효한 근거가 되지 못합니다.
④ 실행 과제: 최근 8주간의 주간 실질 성장률을 표로 정리하고, 5% 기준선 달성 여부를 확인하십시오.
나) 리텐션: 코호트 잔존율과 곡선의 Flattening

① 평가 대상: 특정 월에 유입된 고객 집단(코호트)이 1개월, 3개월 후에도 서비스에 남아 활동하는 비율
② 적격 기준: 절대적인 수치 자체보다 잔존 곡선이 수평을 이루는가(Flattening)를 봅니다. 시간이 지나도 일정 비율이 유지되며 평평해지면 리텐션이 형성된 것이고, 0을 향해 수렴하면 밑 빠진 독에 마케팅 비용을 붓는 상태입니다.
③ 주의할 점: 단순 앱 다운로드 수는 대표적인 '허영 지표(Vanity Metric)'입니다. 다운로드가 아닌 우리 서비스의 '활성 행동'이 무엇인지 정의해야 합니다.
④ 실행 과제: 가입 월별 코호트 매트릭스를 작성하여 3개월 잔존율 곡선이 안정화되는 지점을 파악하십시오.
다) 유닛 이코노믹스: 고객 1인당 공헌이익과 회수 기간

① 평가 대상: 고객생애가치(LTV)와 고객획득비용(CAC). LTV는 고객이 생애 주기 동안 기여하는 순이익의 현재가치이며, CAC는 유료 고객 1명을 획득하는 데 투입된 모든 비용입니다.
② 적격 기준: LTV ÷ CAC ≥ 3배 이상, CAC 회수 기간(Payback Period)은 12개월 이내여야 지속 가능한 비즈니스로 판단합니다.
③ 주의할 점 (AI 스타트업 필수 체크): 생성형 AI 및 SaaS 기업은 파운데이션 모델 API 호출 비용 및 GPU 클라우드 인프라 비용을 단순 고정비가 아닌 고객당 변동비(매출원가)에 반드시 산입해야 합니다. 이를 누락한 채 매출액 기준으로 LTV를 잡으면 실사 과정에서 가치가 크게 깎입니다.
④ 실행 과제: 매출액이 아닌 공헌이익(매출 - 고객당 변동비) 기준으로 LTV를 재계산하고, 순수 마케팅비 외 인건비와 툴 비용을 포함한 실제 CAC를 산출하십시오.
라) 번 멀티플: 신규 반복매출 1원을 얻기 위해 투입(소진)한 현금

① 평가 대상: 자본 투입 대비 성장 효율성. 크래프트벤처스의 데이비드 색스(David Sacks)가 정립한 지표로, 순현금 소진 대비 순신규 반복매출 창출 배수를 측정합니다.
② 적격 기준:
a.1 미만: 최우수(Amazing)
b.1~1.5: 우수(Great)
c.1.5~2: 양호(Good)
d.2~3: 주의(Suspect)
e.3 초과: 부실(Bad)
③ 주의할 점 (B2B 세일즈 사이클 시차): 영업 기간이 3~6개월 이상 소요되는 B2B 기업은 분기별 지표가 일시적으로 3 이상으로 튈 수 있습니다. 따라서 IR 덱에는 분기 지표와 함께 '최근 12개월(TTM) 누적 번 멀티플'을 병기하여 계절적 지연 효과를 보정해야 합니다.
④ 실행 과제: 최근 분기 순소진액과 신규 ARR을 나눠 번 멀티플을 구하고, 런웨이(현금 잔고 / 월 평균 순 소진액)를 기준으로 후속 라운드 시점을 역산하십시오.
마) 매출의 질: 인식 기준과 반복 가능성
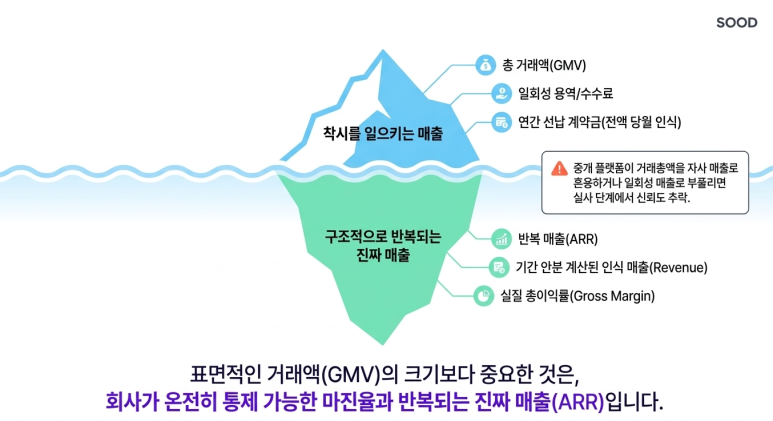
① 평가 대상: 표면적인 총 거래액(GMV)이나 일회성 수수료가 아닌, 구조적으로 반복되는 매출의 성격과 마진율
② 적격 기준:
a.계약 체결액(Bookings) vs 인식 매출(Revenue): 연간 선납 계약금 전체를 당월 매출로 인식하지 않고 기간 안분 계산
b.반복 매출(ARR) vs 일회성 용역: 컨설팅, SI 구축 등 일회성 용역 매출을 SaaS 구독 매출과 엄격히 분리
c.총이익률(Gross Margin): 유통·배송·인프라·기본 CS 비용을 제하고 회사가 순수하게 통제할 수 있는 마진율 확보
③ 주의할 점: 중개 플랫폼이 거래총액(GMV)을 자사 매출인 것처럼 혼용하거나, 일회성 매출로 성장률을 부풀리면 실사 단계에서 전체 데이터의 신뢰도를 의심받게 됩니다.
④ 실행 과제: 지난 12개월 매출을 반복 매출과 일회성 매출로 구분하고, 실질 총이익률(Gross Margin)을 한눈에 파악할 수 있도록 분류표를 구축하십시오.
3. 라운드 단계별 우선순위 및 제외 항목
가) 투자 라운드별 심사역이 먼저 보는 지표


나) VC 투자 적격 5대 지표에 포함되지 않는 것
① 다운로드 수 및 누적 가입자 수: 활성 상태와 재방문을 보장하지 못하는 허영 지표
② 단순 TAM 논리: "국내 10조 시장 중 1%만 점유해도 1,000억" 식의 하향식 추정(Top-down) 논리
③ 단순 특허 건수: 사업화 모델 및 핵심 제품 기능과 1:1로 매핑되지 않는 양적 특허 목록
4. IR 덱에 바로 넣는 지표 요약 페이지 템플릿
심사역이 IR 덱 1편을 검토하는 데 쓰는 시간은 평균 2분 30초 내외입니다. 위 5가지 지표는 별도의 분산된 슬라이드가 아닌, 단 1장의 핵심 대시보드로 집약되어야 합니다.
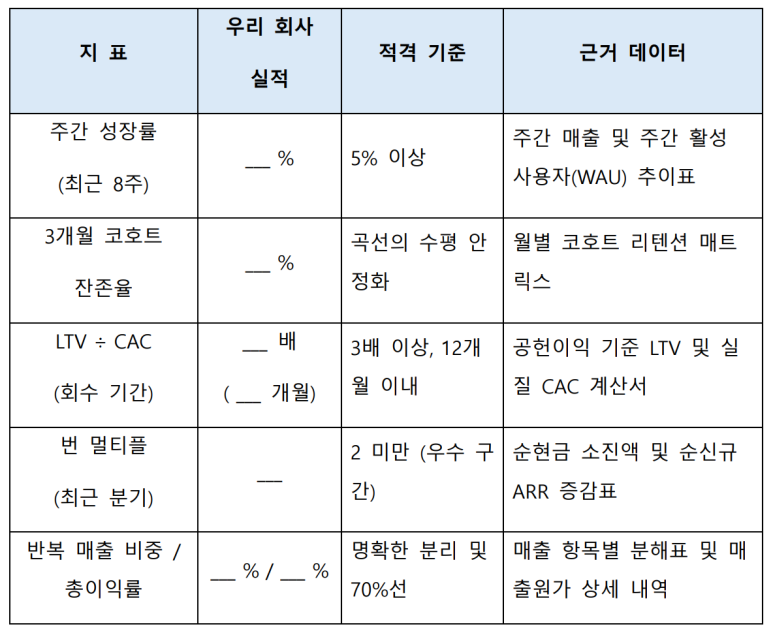
대부분의 초기 기업에서 가장 비어 있는 칸은 실질 CAC와 코호트 잔존율입니다. 이번 주에는 가장 비어 있는 그 지표 하나를 골라 공식에 맞춰 산출해 보십시오. 투자 시장의 자금이 향하는 곳은 그럴듯한 서사가 아닌, 숫자로 입증된 준비된 비즈니스입니다.
